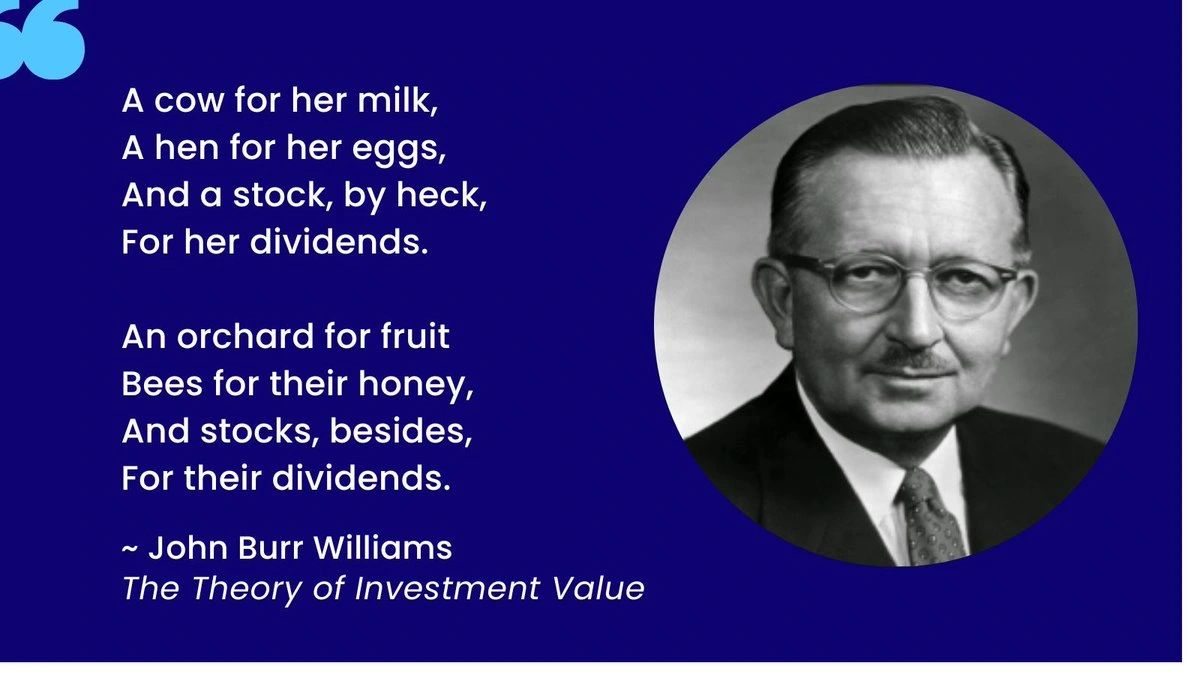
Publicado em 1938, The Theory of Investment Value, de John Burr Williams, é considerado uma das obras fundadoras da avaliação de activos financeiros. Baseado na investigação que desenvolveu para o seu doutoramento em Harvard, o livro estabeleceu um princípio que viria a tornar-se central nas finanças modernas: o valor de um investimento corresponde ao valor actual dos dividendos que se espera que venha a gerar.
Entre as várias ideias da obra, destaco três.
- Os dividendos, e não os lucros contabilísticos, são a fonte última de valor. Os lucros pertencem juridicamente à empresa, não directamente ao accionista. Este só recebe uma remuneração efectiva quando o capital lhe é distribuído, nomeadamente através de dividendos. Por isso, Williams defendia que o valor intrínseco de uma acção corresponde ao valor actual dos dividendos futuros esperados. O preço de venda futuro não constitui uma fonte de valor independente; reflecte, em última análise, as distribuições que o próximo comprador espera receber.
- Reinvestir lucros só faz sentido se criar valor. A retenção de capital não é um fim em si mesmo, mas um meio para aumentar a capacidade futura de gerar dinheiro para os accionistas. O reinvestimento justifica-se quando permite obter rendibilidades superiores ao custo do capital, criando condições para distribuir mais dinheiro no futuro. Caso contrário, poderá ser preferível devolver o capital aos accionistas.
- A valorização bolsista, por si só, não cria valor económico. Vender uma acção a outro investidor por um preço superior não significa que a empresa tenha criado mais valor intrínseco. Se o preço subir sem uma melhoria das perspectivas de geração de caixa, o ganho do vendedor poderá corresponder apenas a uma alteração das expectativas do mercado. A cotação é o preço a que o activo pode ser transaccionado; não é, por si só, uma medida do seu valor fundamental.
Williams estudou Matemática e Ciências em Harvard e trabalhou como analista de investimentos antes de regressar à universidade para estudar Economia. A experiência profissional e o colapso bolsista de 1929 levaram-no a questionar a forma como os investidores avaliavam as acções. Em vez de se limitar a procurar regras empíricas que explicassem os preços, construiu uma teoria matemática capaz de determinar o valor intrínseco de um activo. A obra ajudou, inclusive, a estabelecer as bases da avaliação por fluxos de caixa descontados (DCF).
Mas Williams não foi apenas um académico. Trabalhou durante décadas na análise e gestão de carteiras de investimento, aplicando os seus conhecimentos à actividade profissional. A sua carreira combinou, assim, a investigação teórica com a experiência prática dos mercados financeiros.
Williams escreveu sobre moeda, taxas de câmbio, comércio internacional e política económica. Ainda assim, é sobretudo pelo livro de 1938 que o seu nome permanece associado à história das finanças.
Uma filosofia de investimento centrada nos dividendos
A teoria de Williams oferece uma perspectiva particularmente interessante sobre o investimento orientado para o rendimento. Se o valor de uma acção depende dos dividendos que se espera receber ao longo do tempo, a análise deve centrar-se não apenas no dividend yield actual, mas também na sustentabilidade e no crescimento dos dividendos futuros.
Um rendimento elevado não é necessariamente atractivo. Se os dividendos forem financiados por um endividamento excessivo, se deteriorarem o balanço ou se comprometerem a capacidade de investimento da empresa, poderão revelar-se insustentáveis. O investidor deve, por isso, avaliar a capacidade de geração de caixa, a solidez financeira e as perspectivas de crescimento antes de concluir que uma acção está barata.
A preferência por empresas maduras, com receitas relativamente previsíveis e uma capacidade demonstrada de remunerar os accionistas, é uma consequência natural desta filosofia. Utilities, empresas de transportes, bancos, seguradoras e negócios de consumo com procura relativamente estável podem apresentar características interessantes neste contexto, embora nenhum sector garanta, por si só, a segurança dos dividendos.
Quando uma empresa consegue manter e aumentar os dividendos durante décadas, o accionista pode beneficiar tanto do rendimento recebido como do crescimento desse rendimento ao longo do tempo. O reinvestimento dos dividendos permite ainda adquirir mais acções e aumentar a participação nos fluxos de caixa futuros.
A grande lição de Williams permanece actual
Uma acção não vale aquilo que o mercado estiver disposto a pagar por ela amanhã; vale, em termos fundamentais, aquilo que os fluxos de caixa futuros que proporciona aos seus proprietários valem hoje. O trabalho do investidor consiste em estimar esses fluxos, avaliar os riscos e compará-los com o preço pedido pelo mercado.
Uma acção tem que gerar dinheiro. Investir num papel que não gera capital equivale a comprar uma pintura, pregá-la na parede e esperar que se valorize ou que imediatamente apareça alguém que se interesse por comprá-la a um preço maior, afirmava Décio Bazin.
Ou, como dizia Burr Williams:
«Vender uma acção a outro investidor a um preço mais elevado não cria valor intrínseco; apenas transfere a expectativa sobre os dividendos futuros. Se a empresa nunca vier a distribuir capital até ao fim da sua existência, a cadeia de compradores esteve apenas a negociar um activo sem valor subjacente.»